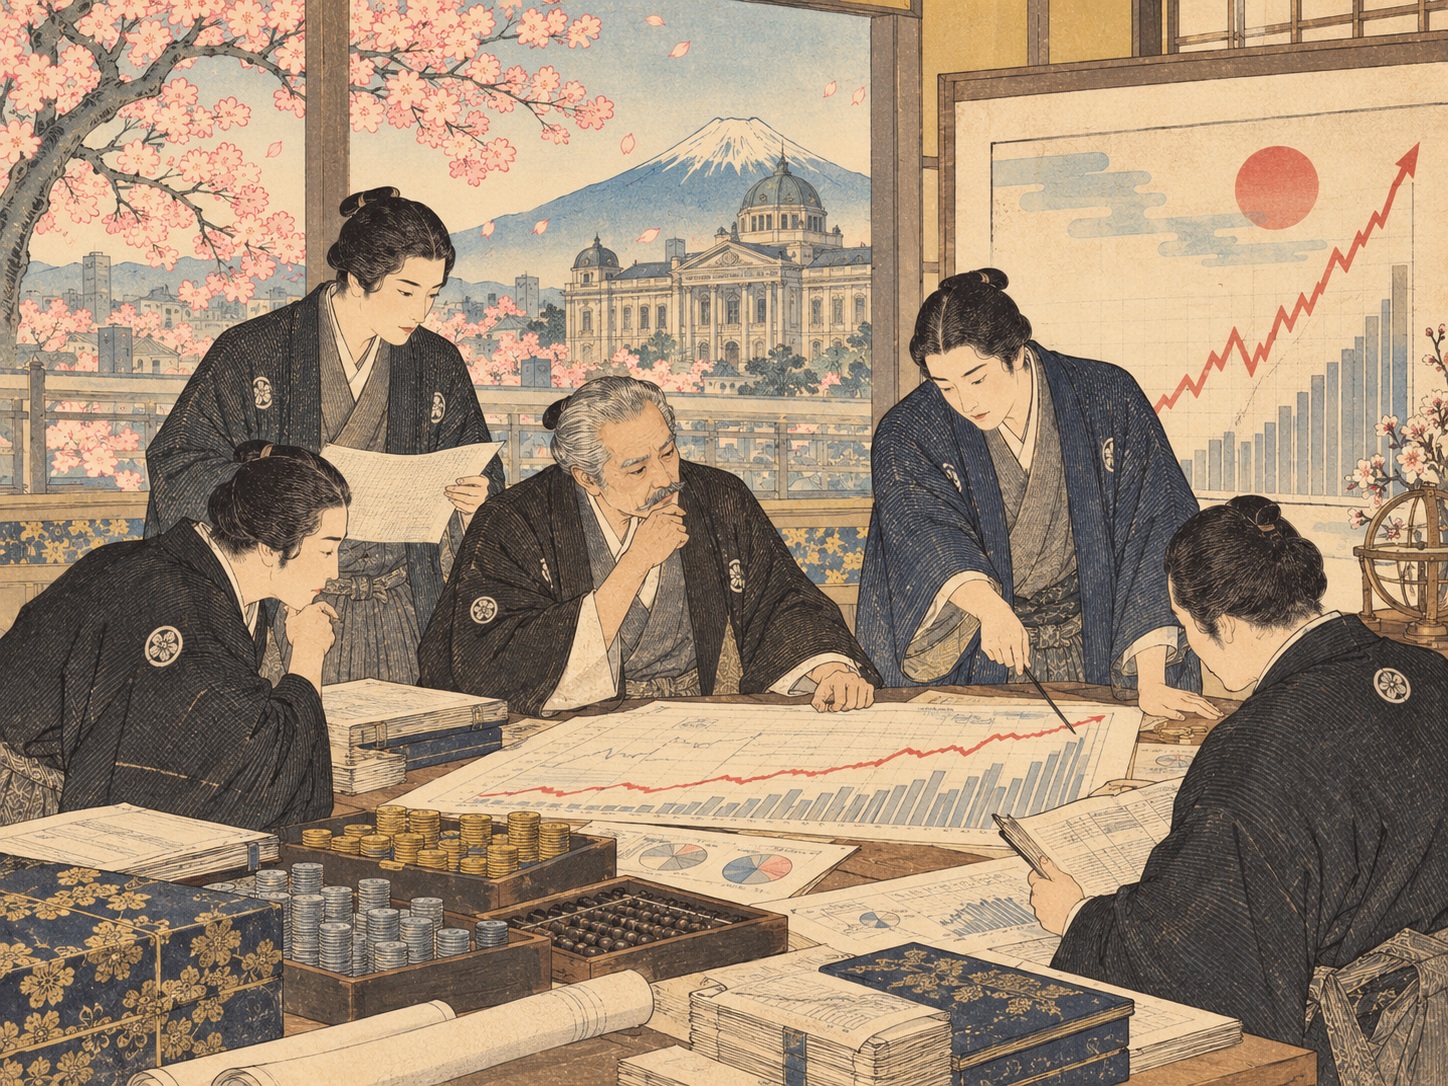
日本銀行が、13年前に掲げた「2%」をめぐって歴史的な判断に近づいている。
Jiji/The Japan Timesは10月5日、日銀が「基調的な物価上昇率」が2%程度に達したとの結論を示すことを検討していると報じた。早ければ10月29、30日の金融政策決定会合後に公表する「経済・物価情勢の展望(展望レポート)」で見解を示す可能性があるという。
「CPIが2%」とは違う話
最も重要なのは、日銀がいう「基調的な物価上昇率」は、消費者物価指数(CPI)のどれか一つを指す言葉ではないことだ。
日銀企画局は2026年3月のレビューで、基調的な物価上昇率を把握するため、三つのアプローチを使うと説明した。第一は、生鮮食品やエネルギーなど変動の大きい品目を取り除く方法。第二は、中長期の予想物価上昇率をみる方法。第三は、経済モデルを用いて物価のトレンドを推計する方法である。
つまり、ガソリン補助金が切れてCPIが上がった、原油価格が急騰した、コメ価格が跳ねた――それだけで「2%目標を達成した」とはならない。企業が賃上げを価格へ転嫁し、家計と企業が将来も2%前後の物価上昇を前提に行動し、サービス価格を含む幅広い価格が安定して上がることが必要になる。
2013年、「2年で2%」から始まった
現在の2%目標は2013年1月22日に導入された。当時の日本経済にとって最大の課題はデフレだった。企業は価格を上げにくく、家計も「来年はもっと高くなる」と考えず、賃金も伸びにくい。値下げと賃金停滞が相互に強化される構図が長く続いた。
同年4月、黒田東彦総裁の下で日銀は「量的・質的金融緩和」を導入した。2%の物価目標を「2年程度の期間を念頭に置いて、できるだけ早期に」実現するとし、国債やETFの大量買い入れ、マネタリーベースの大幅拡大へ踏み切った。
だが2%はなかなか定着しなかった。原油安、消費税率引き上げ後の需要低迷、低い賃金上昇率、根強いデフレ心理が重なった。日銀は2016年にマイナス金利政策を導入し、その後は長期金利を一定範囲に抑えるイールドカーブ・コントロール(YCC)を採用した。
2024年3月、「到達が見通せる」に変わった
大きな転換点は2024年3月19日だった。日銀は、賃金と物価の好循環を確認し、展望レポートの見通し期間終盤にかけて2%の物価安定目標が「持続的・安定的に実現していくことが見通せる状況に至った」と判断した。
この判断をもって、マイナス金利政策と長短金利操作付き量的・質的金融緩和は「その役割を果たした」とされた。金融政策の中心は、国債買い入れ量や長期金利の操作から、短期金利の操作へ戻った。
ただし、その時点で日銀は「基調的な物価上昇率がすでに2%に達した」と宣言したわけではない。「将来的に持続的・安定的な2%が見通せる」という判断だった。
2026年、議論は「近づく」から「超えるリスク」へ
2026年に入ると、日銀の言葉は明らかに変化した。
3月のレビューは、基調的な物価上昇率が2%に近づいていると整理した。5月には増一行審議委員が、基調的な物価上昇率について「まだ2%の下にいるものの、かなり2%に近付きつつある」と説明した。
6月には中東情勢の緊迫化と原油高を受け、日銀は基調的な物価上昇率が2%を上回るリスクにも注意を向け始めた。8月27日、氷見野副総裁は「基調的な物価上昇率が2%に近づいているなか」、金融環境がなお緩和的であるとして、経済・物価情勢に応じて政策金利を引き上げる考えを示した。
そして9月18日、日銀は政策金利を1.25%程度へ引き上げた。これは日本の金利環境が長く続いたゼロ近傍から大きく離れたことを意味する。
物価を「上げる」から「暴れさせない」へ
政策の思想も変わっている。デフレ期の日銀の課題は、物価上昇率を何とか2%へ押し上げることだった。現在の課題は、2%に近づいた基調的インフレが一時的に消えてしまわないようにしながら、同時に上振れして定着することも防ぐことにある。
この違いは大きい。かつては円高、需要不足、賃金停滞が主な脅威だった。いまは原油高、円安、企業の価格転嫁、賃上げ、サービス価格、インフレ期待などが複合的に物価を押し上げる。
日銀は7月の展望レポートで、2026年度の消費者物価指数(除く生鮮食品)の前年比を2.5%、2027年度を2.4%、2028年度を2.0%と見込んだ。単に今年のCPIが高いだけではなく、先行きも2%近辺に落ち着く姿を政策委員が想定していることが重要だ。
賃金がなぜこれほど重要なのか
日銀が長年欲しかったのは、輸入物価の上昇だけで起きるインフレではない。賃金が上がり、企業が人件費を価格へ適切に転嫁し、その収益が再び賃上げへつながる循環である。
輸入原油が上がれば、日本のCPIは一時的に上がる。しかし原油価格が下がれば、その力は消える。逆に賃金とサービス価格が継続して上がるなら、国内で生まれる物価上昇は持続しやすい。
そのため日銀は、サービス価格、企業の賃金・価格設定行動、労使交渉、企業と家計のインフレ予想を細かくみている。企業が「値上げすれば客を失う」と考える世界から、「賃金や仕入れコストが上がれば、必要な値上げを行う」世界へ変わったかどうかが核心だ。
東京CPI 2.7%でも、判断は自動ではない
10月2日に公表された東京都区部の9月消費者物価では、生鮮食品を除く指数が前年同月比2.7%上昇した。生鮮食品とエネルギーを除く指数は3.0%上昇したとReutersは報じた。
これだけを見ると「すでに2%を大きく超えている」と思える。しかし日銀が重視する基調判断は、補助金、原油、食料価格などの一時要因を除き、持続性を見るものだ。だからこそ10月30日の展望レポートで使われる言葉が重要になる。
「2%到達」が利上げを自動的に意味するわけではない
基調的な物価上昇率が2%に達したと日銀が判断しても、10月会合で必ず利上げするわけではない。
日銀は政策金利の調整について、経済・物価の中心的な見通しが実現する確度と、上下双方のリスクを点検すると繰り返している。9月に1.25%へ引き上げたばかりであり、その影響を確認する必要もある。
Reutersが報じた9月会合の「主な意見」では、より速い利上げを求める意見がある一方、政府側から慎重な対応を求める声も示された。大企業製造業の景況感は強いが、非製造業には弱さもあり、家計消費への金利上昇の影響も無視できない。
市場にとっては「最終金利」の議論が始まる
もし日銀が基調的インフレ2%到達を公式に認定すれば、市場の関心は「次に利上げするか」だけでなく、「政策金利は最終的にどこまで上がるのか」へ移る。
2%のインフレが持続する経済では、名目金利もデフレ時代より高くなるのが自然だ。しかし日本では、家計、企業、政府、金融機関のすべてが長い低金利に適応してきた。住宅ローン、企業借入、国債利払い、銀行収益、保険運用まで、金利上昇の影響は広範囲に及ぶ。
元日銀審議委員の野口旭氏は10月5日のReutersインタビューで、追加利上げが必要との見方を示す一方、2%まで政策金利を引き上げる場合には低金利に慣れた経済への衝撃に注意が必要だと述べた。これは日銀の公式見解ではないが、「2%インフレの日本」に適した金利水準をめぐる議論が次の段階へ移っていることを示す。
13年越しの目標が「普通の中央銀行運営」に変わる日
2013年の2%目標は、異常に低いインフレから日本を脱出させるための政策だった。その後、量的・質的金融緩和、マイナス金利、YCCという世界でも異例の政策が導入された。
2024年にマイナス金利とYCCが終わり、2026年には短期金利が1%を超えた。もし10月30日に日銀が「基調的な物価上昇率は2%程度に達した」と公式に判断すれば、その歴史はさらに一段進む。
それは「2%になったから任務終了」という意味ではない。むしろ逆だ。2%を一度つくることより、景気を壊さず、賃金上昇を伴い、上にも下にも大きく外れない形で維持する方が難しい。
日銀の次の仕事は、デフレとの戦いではなく、インフレを普通に管理することになる。その意味で、10月30日の言葉は金利の一回分以上に重要だ。日本が「物価が上がらない国」だった時代を、中央銀行自身がどこまで過去形にできるのかが問われている。
出典・参考資料
- Jiji / The Japan Times — “BOJ to declare underlying inflation has reached 2%, sources say,” October 5, 2026.
- 日本銀行 — 2%の「物価安定の目標」
- 日本銀行企画局 — 「基調的な物価上昇率の概念と捉え方」2026年3月30日。
- 日本銀行 — 「展望レポートのハイライト(2026年7月)」
- 日本銀行 — 氷見野良三副総裁「最近の金融経済情勢と金融政策運営」2026年8月27日。
- 日本銀行 — 金融市場調節方針に関する公表文 2026年。
- 日本銀行 — 「金融政策の枠組みの見直しについて」2024年3月19日。
- 日本銀行 — 2013年以降の「量的・質的金融緩和」のもとでの金融政策。
- 日本銀行 — 中曽宏副総裁「『量的・質的金融緩和』の基本的考え方」2013年5月31日。
- 日本銀行 — 増一行審議委員「わが国の経済・物価情勢と金融政策」2026年5月14日。
- Reuters — Tokyo core inflation jumps in September, October 2, 2026.
- Reuters — BOJ debated faster rate hikes in September, October 1, 2026.
- Reuters — Former BOJ board member Asahi Noguchi on ending reflation-era policies, October 5, 2026.
取材・確認期限:2026年10月6日午前1時23分(日本時間)。「基調的な物価上昇率が2%程度に達した」と日銀が10月30日にも正式判断する可能性については、Jiji/The Japan Timesの10月5日報道に基づく。日銀は同日時点でその正式判断を一次資料として公表していない。
今回のポイント
日銀の論点は、CPIが一時的に2%を超えたかではなく、賃金・期待・サービス価格を含む基調が2%で持続するかへ移った。
歴史的意味
正式判断なら、2013年の2%目標を巡る政策は「押し上げる」段階から「安定させる」段階へ完全に移る。
次の焦点
10月29、30日の金融政策決定会合、展望レポートの文言、次の利上げ時期と最終金利。